Facturation électronique PME 2027 : ce qui change vraiment
La facturation électronique PME 2027 concerne surtout la capacité d’émission des petites et moyennes entreprises. Depuis le demarrage progressif de la reforme, toutes les entreprises doivent anticiper la réception, puis organiser l’émission selon leur taille. Pour une PME, le sujet n’est donc pas seulement juridique. Il touche les données clients, le logiciel de facturation, les validations internes et le suivi des paiements.
Pour une PME, ce point doit être relie a trois critères simples : l’impact sur le travail quotidien, le risque en cas d’incident et la facilite de maintien dans le temps. Cette grille évite les choix purement techniques. Elle aide a comparer les options, a documenter les décisions et a expliquer les priorités aux équipes. Dans cette logique, facturation électronique PME 2027 devient un sujet de pilotage, pas seulement un sujet informatique.
Une bonne demarche commence par un état des lieux court, puis par des actions classees. Les corrections rapides doivent réduire le risque immediat. Les actions plus structurelles peuvent être planifiees. Cette methode laisse de la place au budget, aux contraintes métier et a la formation des utilisateurs. Elle limite aussi les projets trop ambitieux qui restent inacheves.
Les données a fiabiliser avant le basculement
Une facture électronique mal preparee expose a des rejets, des retards et des corrections manuelles. Il faut donc vérifier les SIREN, adresses, regimes de TVA, mentions obligatoires, codes clients et informations de paiement. Ce travail peut sembler administratif, mais il conditionne la fluidite du futur circuit.
Pour une PME, ce point doit être relie a trois critères simples : l’impact sur le travail quotidien, le risque en cas d’incident et la facilite de maintien dans le temps. Cette grille évite les choix purement techniques. Elle aide a comparer les options, a documenter les décisions et a expliquer les priorités aux équipes. Dans cette logique, facturation électronique PME 2027 devient un sujet de pilotage, pas seulement un sujet informatique.
Une bonne demarche commence par un état des lieux court, puis par des actions classees. Les corrections rapides doivent réduire le risque immediat. Les actions plus structurelles peuvent être planifiees. Cette methode laisse de la place au budget, aux contraintes métier et a la formation des utilisateurs. Elle limite aussi les projets trop ambitieux qui restent inacheves.
Logiciel, plateforme et organisation interne
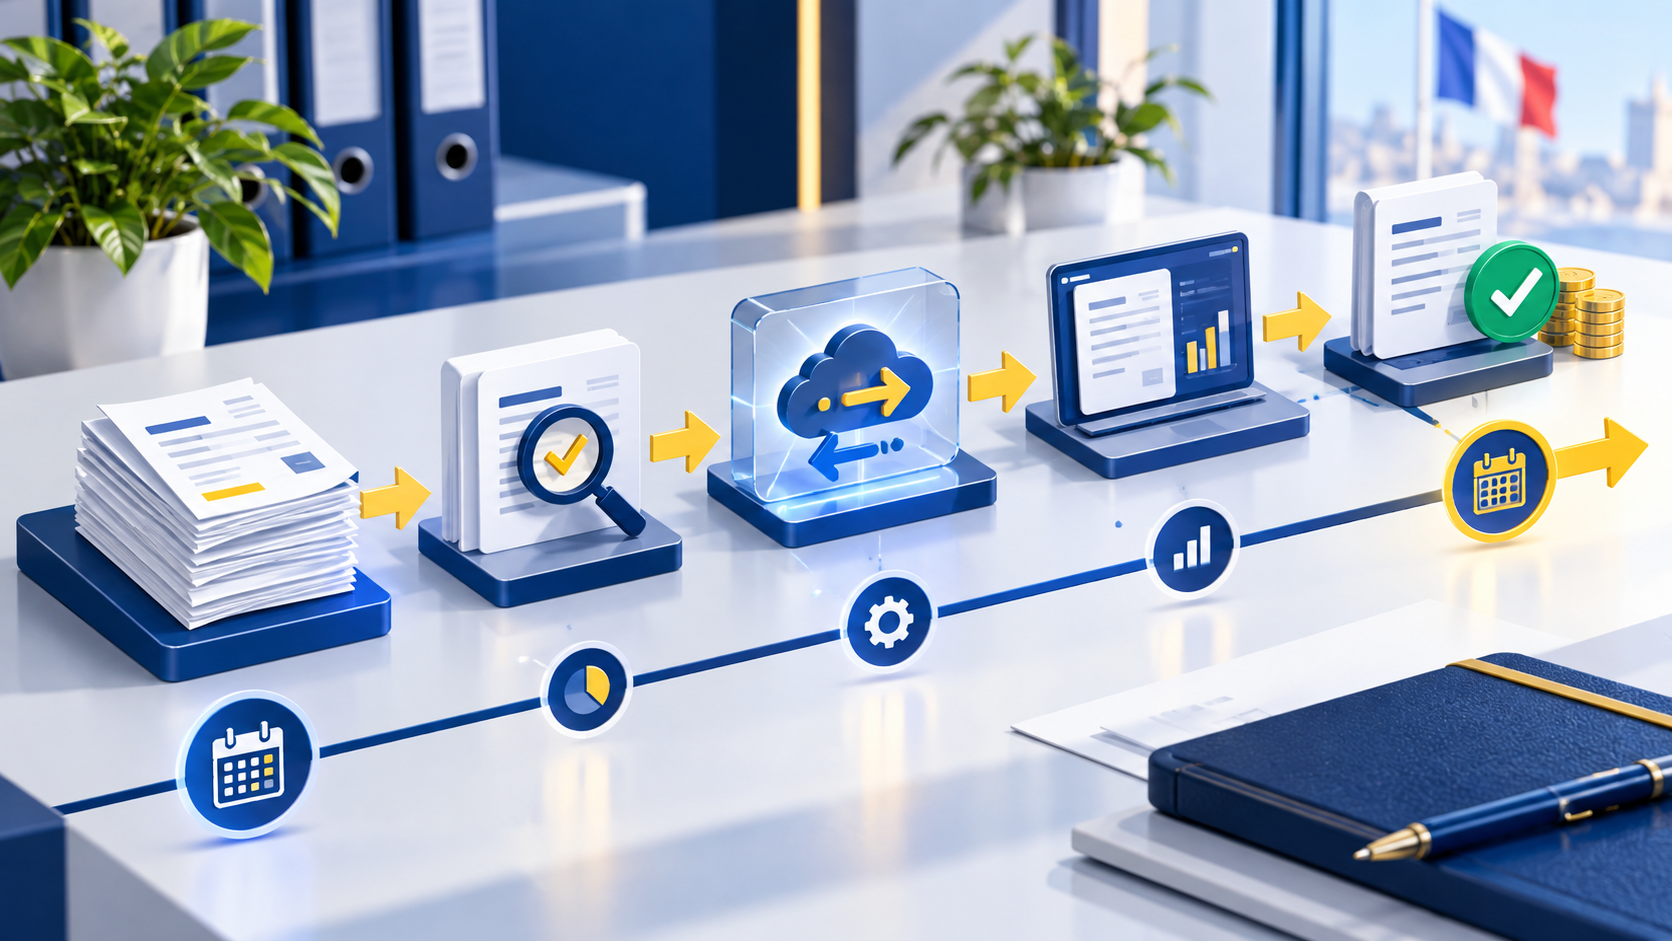
La PME doit choisir comment son logiciel communiquera avec une plateforme agréée ou une solution compatible. Il faut aussi definir qui contrôle les factures, qui valide les exceptions et qui suit les statuts. Un bon plan d’action évite de transformer la reforme en projet subi au dernier moment.
Pour une PME, ce point doit être relie a trois critères simples : l’impact sur le travail quotidien, le risque en cas d’incident et la facilite de maintien dans le temps. Cette grille évite les choix purement techniques. Elle aide a comparer les options, a documenter les décisions et a expliquer les priorités aux équipes. Dans cette logique, facturation électronique PME 2027 devient un sujet de pilotage, pas seulement un sujet informatique.
Une bonne demarche commence par un état des lieux court, puis par des actions classees. Les corrections rapides doivent réduire le risque immediat. Les actions plus structurelles peuvent être planifiees. Cette methode laisse de la place au budget, aux contraintes métier et a la formation des utilisateurs. Elle limite aussi les projets trop ambitieux qui restent inacheves.
Pourquoi ne pas attendre 2027
Attendre la date limite laisse peu de marge pour nettoyer les données, former les équipes et tester les flux. Une préparation progressive permet de traiter les cas particuliers : acomptes, avoirs, clients publics, multi-sites, e-reporting ou factures de sous-traitance.
Pour une PME, ce point doit être relie a trois critères simples : l’impact sur le travail quotidien, le risque en cas d’incident et la facilite de maintien dans le temps. Cette grille évite les choix purement techniques. Elle aide a comparer les options, a documenter les décisions et a expliquer les priorités aux équipes. Dans cette logique, facturation électronique PME 2027 devient un sujet de pilotage, pas seulement un sujet informatique.
Une bonne demarche commence par un état des lieux court, puis par des actions classees. Les corrections rapides doivent réduire le risque immediat. Les actions plus structurelles peuvent être planifiees. Cette methode laisse de la place au budget, aux contraintes métier et a la formation des utilisateurs. Elle limite aussi les projets trop ambitieux qui restent inacheves.
Le rôle de BORESA
BORESA peut aider a relier la reforme aux outils existants : logiciel de gestion, comptabilité, GED et pratiques administratives. L’accompagnement consiste a securiser le parcours complet, pas seulement a cocher une obligation.
Pour une PME, ce point doit être relie a trois critères simples : l’impact sur le travail quotidien, le risque en cas d’incident et la facilite de maintien dans le temps. Cette grille évite les choix purement techniques. Elle aide a comparer les options, a documenter les décisions et a expliquer les priorités aux équipes. Dans cette logique, facturation électronique PME 2027 devient un sujet de pilotage, pas seulement un sujet informatique.
Une bonne demarche commence par un état des lieux court, puis par des actions classees. Les corrections rapides doivent réduire le risque immediat. Les actions plus structurelles peuvent être planifiees. Cette methode laisse de la place au budget, aux contraintes métier et a la formation des utilisateurs. Elle limite aussi les projets trop ambitieux qui restent inacheves.
Les questions a poser avant de decider
Avant de lancer le chantier, il faut clarifier les responsabilités. Qui valide le besoin ? Qui utilise l’outil ou le service chaque jour ? Qui gere les exceptions ? Qui contrôle le resultat dans trois mois ? Ces questions paraissent simples, mais elles evitent beaucoup de deceptions.
Il faut aussi regarder les dépendances. Un changement logiciel peut demander un nettoyage de données. Une évolution réseau peut imposer une verification du câblage. Une mesure de sécurité peut modifier les habitudes. Plus ces impacts sont anticipes, plus l’adoption est fluide.
Sources, maillage et prochaine action
Les points sensibles doivent être confrontes aux sources officielles, notamment impots.gouv.fr – Je decouvre la facturation électronique, impots.gouv.fr – A partir de quand suis-je concerne.
Pour prolonger le sujet, BORESA peut aussi orienter vers gestion comptable BORESA, gestion commerciale BORESA, solutions de gestion BORESA.
BORESA peut aider a transformer ce cadrage en plan d’action. La bonne prochaine etape consiste a vérifier la situation actuelle, choisir deux ou trois priorités et definir un calendrier réaliste. C’est cette discipline qui donne de la valeur a facturation électronique PME 2027 : moins d’improvisation, plus de maitrise et une meilleure continuité pour l’entreprise.